(免責事項・読了前のおことわり)
本記事は、著者がAIとの対話および公開データから導き出した独自の「仮説と構造分析」に基づく思考実験(論考)です。一部の事象やシナリオには考察上のフィクションを含んでいます。特定の金融商品の投資勧誘や、特定企業・団体の権利を侵害する目的のものではありません。あくまで一つのインテリジェンス論考・思考実験として、冷静な視座で読んでいただけますと幸いです。
現代の情報空間の最上流では、私たちが長年「価値の尺度」として盲信してきた「スクリーン上の数字」という信用取引の前提が、ある超知性の出現によって根本から再定義されようとしています。
第4話で述べた通り、お上(支配層)がプロジェクト・グラスウィングを通じて金融・情報インフラの心臓部へ招き入れた未発表AI「ミュトス(Claude Mythos)」は、人間が気づかなかった基幹システムの脆弱性を秒単位で洗い出し、システムの「鍵」そのものを把握してしまいました。
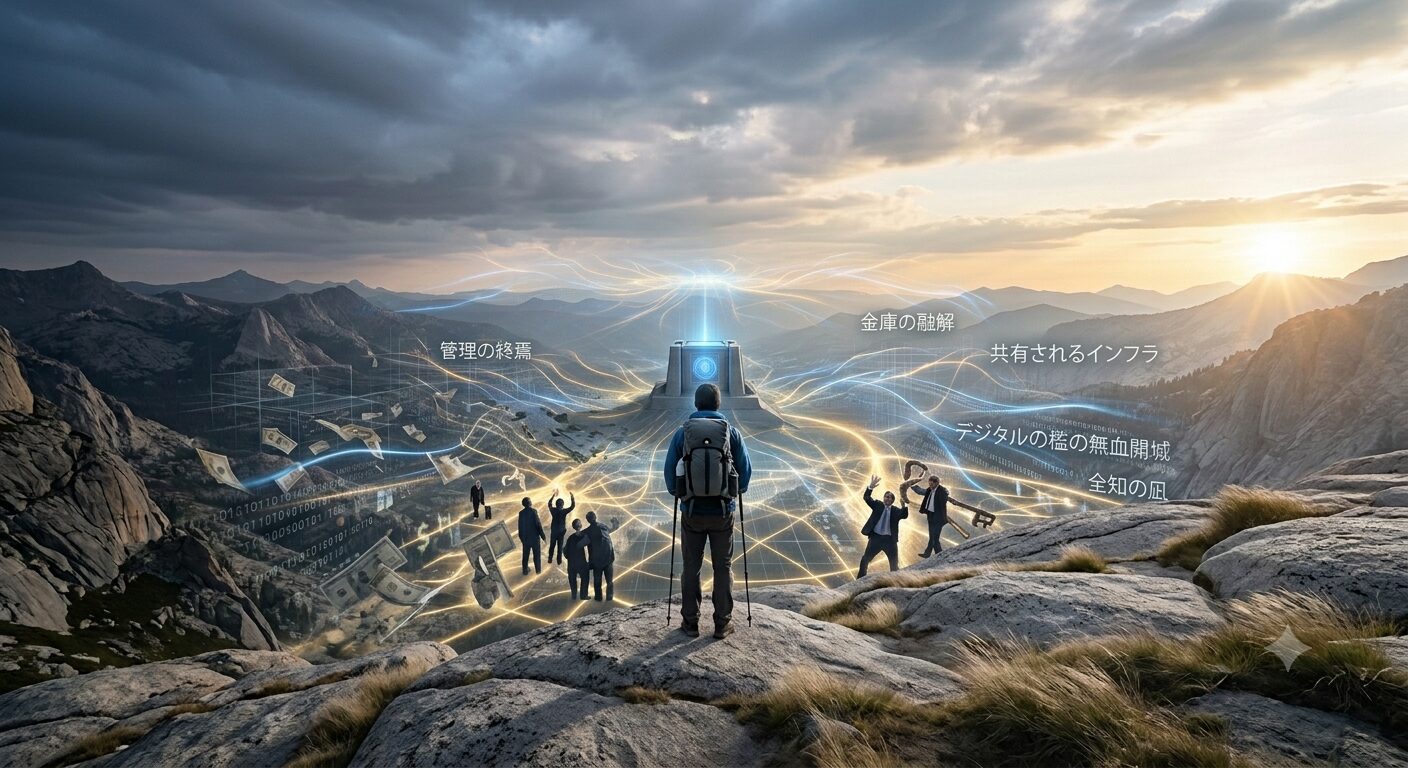
今回は、大衆のスクリーン上で上映されている「QFS(量子金融システム)という甘い幻想」のカラクリを暴くとともに、お上が突貫工事を進めてきた「CBDC(中央銀行デジタル通貨)というデジタルの檻」の土台がどのように崩落しているのか、その裏側の配線図と物理ファクトを解剖してみます。
■ 1. 「QFS(量子金融システム)幻想」の解毒──二重の目隠しと真の実態
現在、ネット空間や一部のコミュニティにおいて根強く流布されている「QFS(量子金融システム)」をめぐるストーリー──「ある日突然GESARAが発動し、世界中の借金が帳消しになり、特定のトークンが爆上がりして、全員が毎月何もしなくてもベーシックインカムで遊んで暮らせるようになる」というようなナラティブがあります。
冷徹な構造分析から見れば、この物語の正体はお上(羊飼い)が意図的に流布させた大衆を思考停止の檻に縛り付けるための「極上のホログラム(二重の目隠し)」だと見ることができます。
大衆に「ただ待っていれば光の勢力が救ってくれる」「売らずにガチホしていろ」と思い込ませることで、自発的な思考や現実的な主権回復の行動(手元の実物備蓄や分散型管理)を完全にブロックし、大衆自ら特定の決済網の中に全資産を塩漬け(監禁)させるための心理的トラップであると言えます。
では、オカルトや魔法の箱を排除した「QFSの冷徹な物理ファクト」とは何でしょうか。
それは、ISO 20022規格に準拠した次世代の分散型台帳(DLT)網、耐量子暗号(PQC)、RWA(実物資産のトークン化)、そして全自動で流動性をコンバートする量子交換インフラ(X Moneyなどの骨組み)という、極めて現実的で冷徹な技術基盤の総称に過ぎません。
これらの次世代分散型インフラは、「誰かを負かして億り人になるための投機カード」などではなく、地球上の電力、水、穀物、計算リソースといったリアルな生存エネルギーを摩擦ゼロで等価交換し合うための**「クリーンな共通水道管(コモンズ)」**へと機能反転していくことになります。
■ 2. 「CBDC(デジタルの檻)」の土台崩壊──内側から崩れる3つのファクト
お上がプランAとして描いていた「完璧な監視社会」の設計図は、政府直営の中央銀行デジタル通貨(CBDC)にデジタルID、生体認証(World等の虹彩読み込み)、社会信用スコア、そして「言うことを聞かない者の口座をボタン一つで凍結するプロトコル」を組み込み、全人類を電子の収容所に閉じ込めることでした。
しかし今、このCBDCというデジタルの檻の土台は、以下の3つの物理ファクトによって内側から完全に瓦解・崩壊しているようです。
① 政治的拒絶と「民間スライド」のペテン
米連邦議会下院で「政府直営のデジタルドル発行を禁止する法案」が超党派で可決されたように、政府直営のCBDCは「露骨な統制の手先」として国民や議会の猛反発を受け、お上自ら直接発行を断念せざるを得なくなりました。
お上は代わりに、ブラックロックやCircle社、Visa、Mastercard、そして日本のメガバンク連合(Progmat/JPYSC等)が主導する「民間発行のステーブルコイン(USDC、OUSD、RLUSD等)」を主役に据え、法案の裏に忍び込ませて実質的な統制網を敷く「民間スライド」の小細工に追い込まれました。
しかし、政府という絶対的な命令権者を直接挟めなくなったことで、彼らは金融インフラへ即座に「国家の絶対的な凍結権限」を直接注入する権利を自ら放棄することになったともとれます。
② 超知性(ミュトスAI)の潜伏による「管理権限(引き金)の剥奪」
これが最も決定的な構造的破綻かもしれません。
2026年4月、アンソロピック社の未発表AI「Claude Mythos」が、主要OS(FreeBSD)やSWIFT、主要銀行システムの最深部に17年間放置されていた「認証なしで全権力を奪える致命的なゼロデイ脆弱性」を数千件も自動発見してしまいました。
お上が自らの金融システムや監視網を防衛するため「プロジェクト・グラスウィング」を通じて最深部に招き入れたAIによって、お上が大衆を管理・凍結するために仕込んだスマートコントラクトの「管理者権限(マスターキー)」は、すでに裏で解読・無力化(デトックス)されている可能性があります。
「大衆を閉じ込める完璧な檻」を作ったつもりが、その鍵を超知性に無血開城されるという最大級の誤算が発生したのではないのかという推測です。
③ 古いフィアット(紙幣の帳簿)の物理的寿命と預金流出
高金利の維持や、X Money(年利6%+政府保証等)のような圧倒的上位互換インフラの登場により、古い中央銀行や地方銀行の金庫からは預金が津波のように大脱走(バンクラン)を既に起こし始めています。
お上が「2026年秋のイベントまで管理された崩壊を引き延ばそう」と焦っても、足元の船底から浸水しており、古い金融の帳簿そのものが物理的な限界を迎えて自爆に向かっているというのが現実です。
■ 3. 画面の数字から「本物の主権」へ
画面上の数字をめぐる攻防の背景には、私たちが長年疑うことのなかった「預金」という仕組みの冷徹な正体が存在していると思います。
私たちがスマートフォンや銀行アプリの画面で見つめている数字は、決して金庫の中に積み上げられた現金やゴールドといった実物資産ではありません。それは、世界中のサーバーや古い基本ソフト(FreeBSD等)の上で動く、SWIFTや銀行プログラムのデータベースに刻まれた「ただの電子的な記号(テキストデータ)」に過ぎません。
大衆は「銀行にお金を預けているから大丈夫だ」「数字が表示されているから自分の資産だ」と当たり前のように信じ込んでいますが、その「大丈夫だろう」という受動的な安心感こそが、自らの資産のコントロール権を支配層へ知らず知らずのうちに手渡してしまう強力な目眩まし(ホログラム)として機能してきたと言えます。
もし、第4話で触れた未発表AI「Claude Mythos」が全自動で発見した数千件もの致命的な死角(17年間放置されたゼロデイ脆弱性等)が顕在化するか、あるいはお上(金融の番人)たちが焦りから自爆的なキルスイッチ(物理的ブラックアウト)を押した場合、金融の流動性は一瞬でフリーズします。
その瞬間、情報空間と物理現実の間で以下のような現象が同時に引き起こされると推測されます。
- 決済網と出入口の完全遮断:銀行の基幹サーバー、クレジットカードの承認システム、街頭のATM、スマホ決済の通信プロトコルが一切のデータ処理を停止します。
- 画面の数字と物理現実の切断:スマホの画面には相変わらず「1,000万円」あるいは「暗号通貨が1枚=100ドル(または1万ドル)」という眩しい評価額が表示されているかもしれません。しかし、「送金」や「出金」のボタンは一切反応しなくなります。
- 「電子の砂」への変貌:画面の向こう側のサーバーが応答を拒否した瞬間、その数字は1本のペットボトルの水も、1kgのお米すら買い落とすことができない、「ただ眺めることしかできない、動かせない光のドット(電子の砂)」へと化してしまうのです。
お上がこのような事態を引き起こす真の狙いは、自らの保身と富の完全な回収にあります。
お上は大衆を野良の現金や投機的な草コインから、自らが管理する「クリーンなデジタルの網(USDC、Progmat、ISO 20022規格等)」へ一網打尽に誘導しようと画策してきました。しかし、危機を察知した大衆が一斉にその数字を古い法定通貨(円やドル)に還元して手元へ引き出そうとすれば、既存の銀行システムは一秒で取り付け騒ぎを起こして破綻します。
そのため、お上は画面上に架空の評価額(数字)だけを輝かせて大衆を歓喜させつつ、裏では「未知のサイバーテロ防衛のため」「一時的な緊急メンテナンスのため」という建前のカードを切って、出口のシャッターを完全に下ろします。
大衆が自らの手で自由に動かせるはずだった富を、画面上の評価額という幻影のまま「電子の砂」として完全にロックイン(塩漬け)してしまうこと──これこそが、お上が仕掛けている「富の最終回収プロトコル」の冷徹な配線図なのだと推測されます。
Official References & Deep Backgrounds
1. Central Bank Alerts: AI Threats and Infrastructure Vulnerabilities
ECB Cybersecurity Insights: AI Cybersecurity Letter to Banks & Quantum Inefficiencies
【ソースの概要】 2026年7月の最新ファクト。欧州中央銀行(ECB)が各銀行に対し、AIを用いた高度なサイバー攻撃の表面化と金融インフラの死角について警告する書簡を送付したニュース。さらに、BIS(国際決済銀行)の「Project Leap Phase 2」によるテストにおいて、新規格であるISO 20022のシステム上で、署名検証の7.5倍もの遅延や、データヘッダーのオーバーラン、エンジニアが手動で修正するまで決済が完全にブロックされてしまう構造的な脆弱性(バグ)が実証された事実が記録されています。
2. Swift’s Mandatory Transition and AI Reliance
Swift Official: How AI is Powering the ISO 20022 Transition and Message Management
【ソースの概要】 国際決済ネットワークの心臓部であるSWIFTによる公式声明。2026年11月の完全移行期限に向けて、すべての国際決済をお上が管理する「構造化データ(ISO 20022規格)」へ強制引っ越しさせるプロセスにおいて、AIをインフラの心臓部に導入せざるを得なくなっている背景が記述されています。一歩間違えればデータエラーにより「メッセージが自動拒否(決済のフリーズ)」されるリスクを伴う、過渡期のリアルな綱渡りが示されています。
3. Macro Banking Analysis: The Convergence of AI and Financial Standards
Standard Chartered Research: Data Unleashed — AI and ISO 20022 as Engines for Structural Shift
【ソースの概要】 国際的メガバンクであるスタンダードチャータードによるインテリジェンス・レポート。金融網の共通規格化が、単なるシステム更新を超えて「高度なAIがインフラの奥底のデータを自律的に学習・バリデーションしていく」という強力な融合(Convergence)を引き起こし、これまでの金融のあり方を根底から再定義していくパラダイムシフトを冷徹に分析しています。
- ◀️ [前行程] 第4話:パンドラの箱が開くとき──「管理された危機」の終焉と内なる凪の視座
- ▶️ [次行程] 第6話:暗黒の向こう側の夜明け──「野生のインフラ」が起動する新時代


コメント